admin
数字货币到底是啥?搞清本质和风险,普通投资者别再交智商税
很多人把数字货币和手机里的余额画等号,其实完全不是一回事。它更接近一套没有中央银行背书的记账系统,底层逻辑跟你的支付宝、微信钱包有本质区别。
说白了,数字货币的核心是分布式账本。每一笔交易都要经网络中大量节点验证才能写入,没有人能单方面篡改。比特币用工作量证明,以太坊用权益证明,机制不同但思路一致:用密码学替代信任。
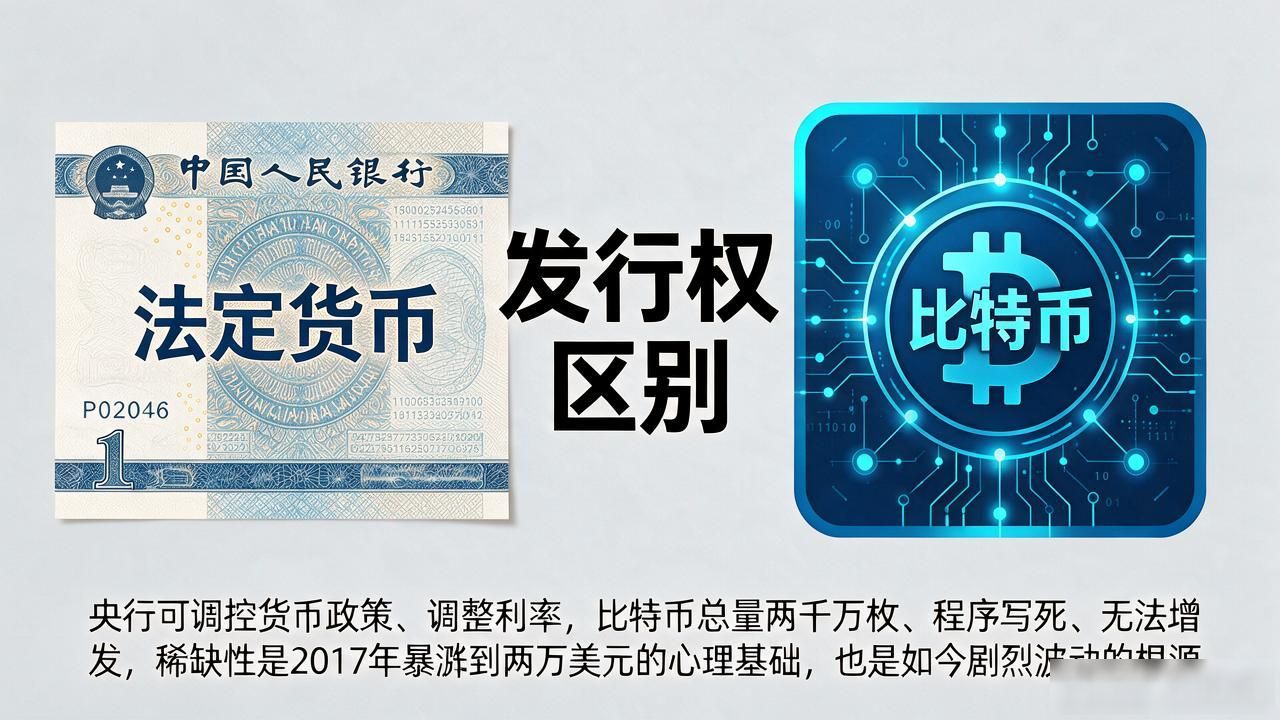
跟法定货币最大的区别在于发行权。央行可以调控货币政策、调整利率数字货币是m,而比特币总量两千万枚,程序写死,谁也没法多印一枚。这种稀缺性是它2017年暴涨到两万美元的心理基础,也是如今剧烈波动的根源。
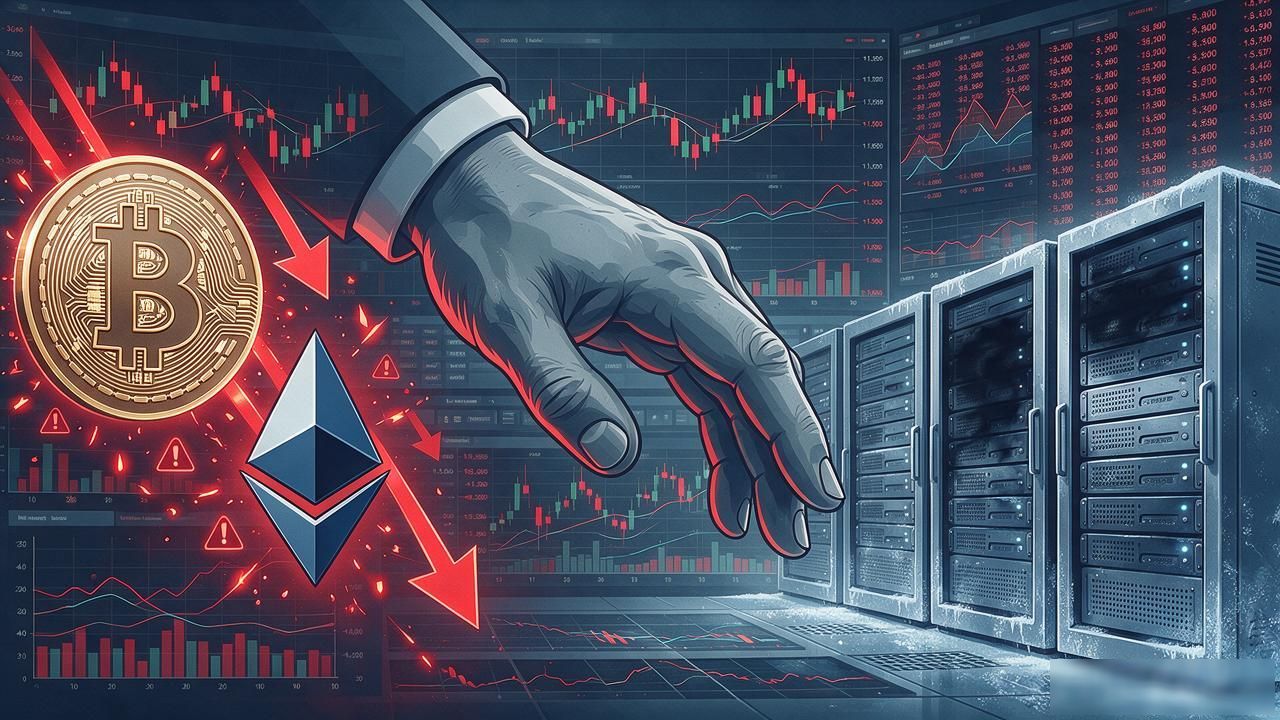
实际用起来,跨境汇款是它最成熟的场景。传统SWIFT走一遍要两三天、手续费不透明,而USDT、USDC等稳定币到账几乎是即时的。但监管真空也是真实风险——2022年某知名交易所被黑客拖走六亿美元,用户本金一夜归零,没有任何保险兜底。
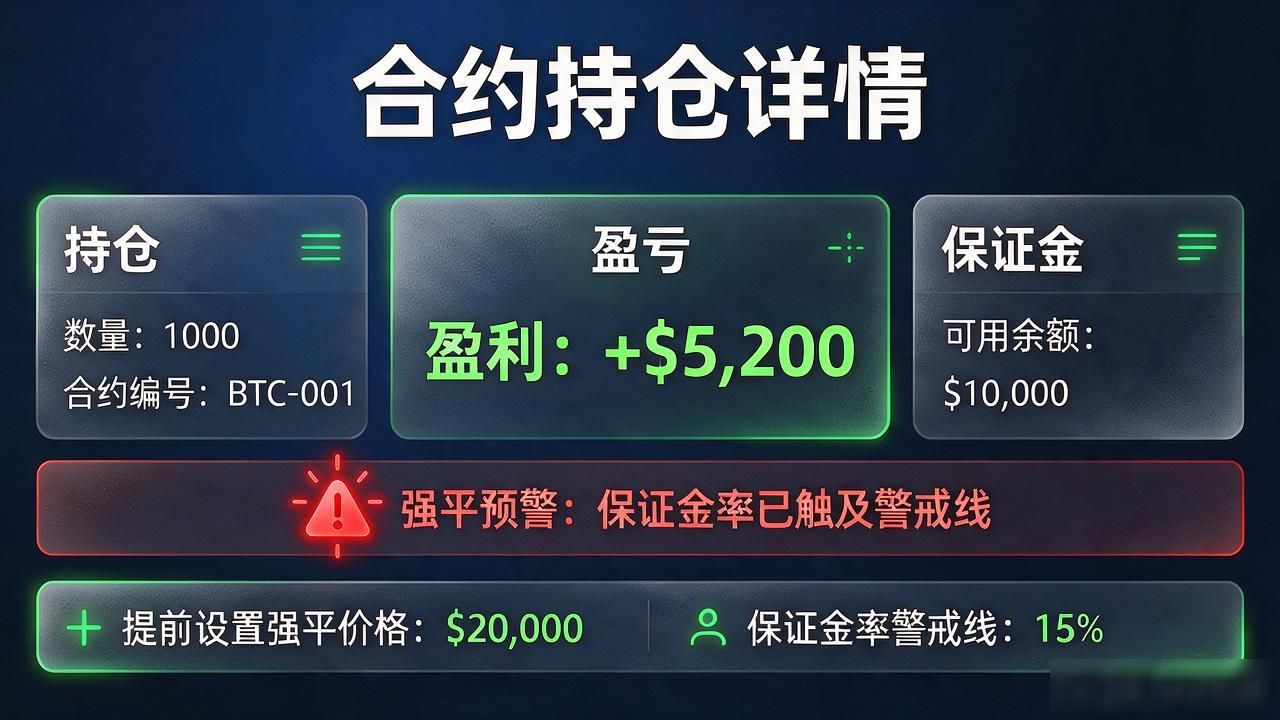
普通人最大的误区是把它当理财产品。它的波动率是黄金的三到五倍数字货币到底是啥?搞清本质和风险,普通投资者别再交智商税,熊市里跌掉九成是常态。如果你只是想保值,别拿生活费去追涨跌。真正该盯住的是:平台合不合规、资产有没有冷存储、私钥别存在浏览器里。
本文由admin于2026-09-19发表在以太坊和比特币区块链钱包,如有疑问,请联系我们。
本文链接:https://www.gpcljskfyy.cn/gwdz/3589.html